Nesta leitura
A antecipação do prazo e o planejamento tributário para 2027
O período para solicitar a opção pelo Simples Nacional para o ano-calendário de 2027 ocorre de 1º a 30 de setembro de 2026. Essa alteração no calendário fiscal, que mudou tradicionalmente do mês de janeiro para o mês de setembro do ano anterior, é decorrência direta das adaptações do regime à Reforma Tributária sobre o Consumo.
Para as empresas que já são optantes e que estão com a sua situação cadastral e fiscal regular, não há a necessidade de realizar uma reopção para permanecer no Simples Nacional. No entanto, mesmo essas empresas em dia devem obrigatoriamente definir, dentro deste mesmo período de setembro, se mantêm o recolhimento da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) unificados na guia DAS ou se preferem recolher esses tributos pelo modelo regular.
Simples Puro vs. Simples Híbrido: o impacto na geração de créditos
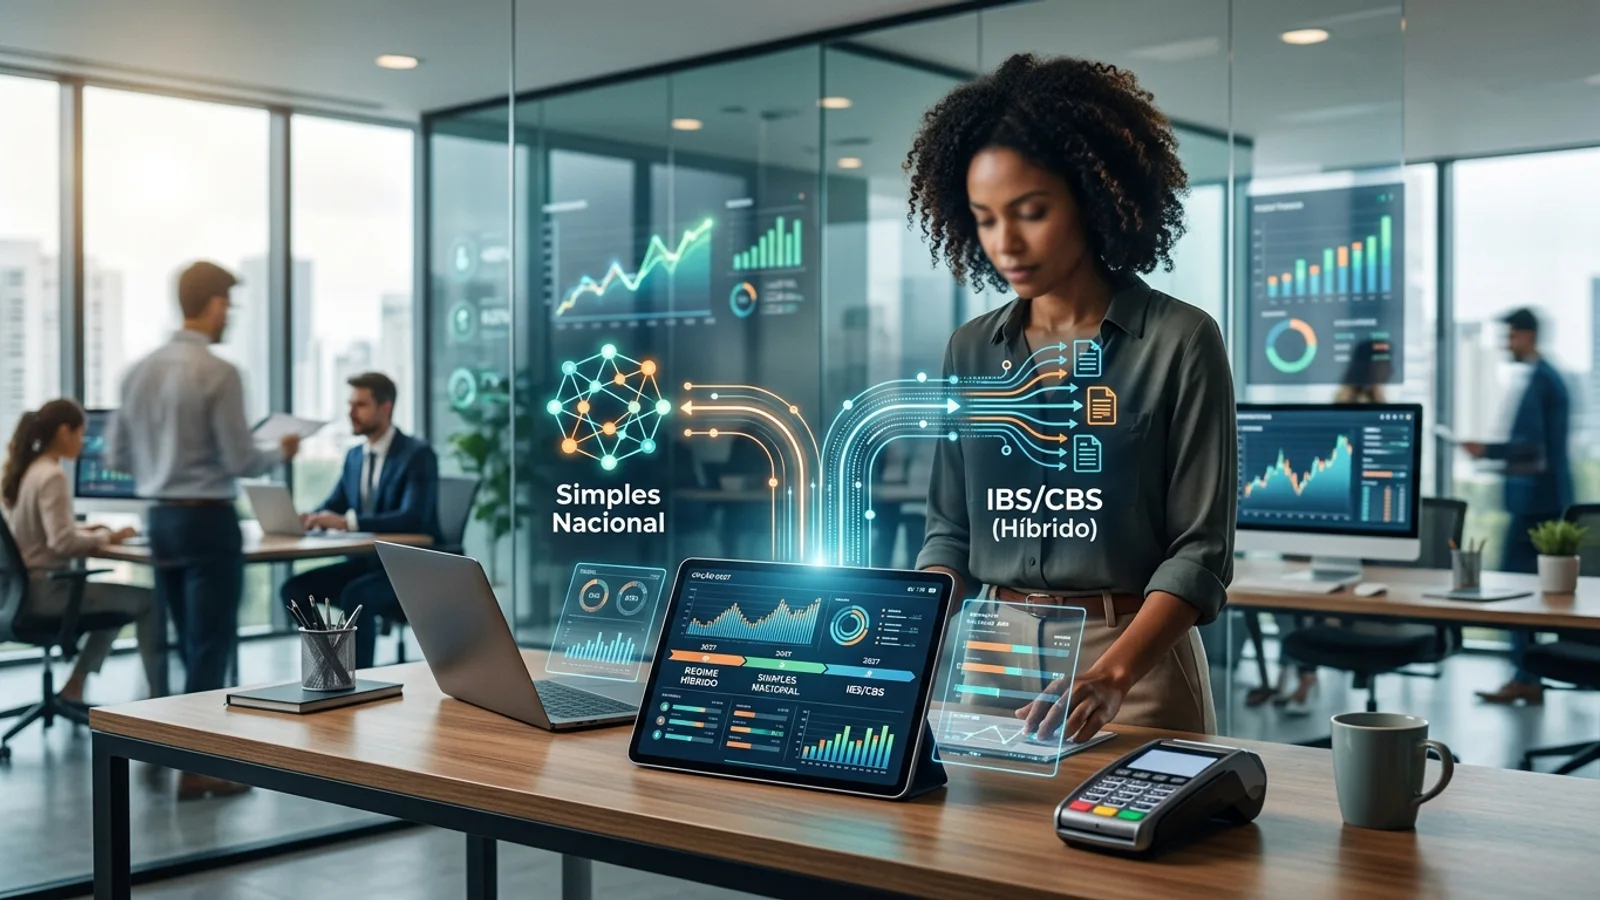
Durante o prazo de escolha estabelecido, as empresas do Simples Nacional têm a possibilidade de optar pelo chamado “Simples híbrido” para o primeiro semestre de 2027. A definição sobre a forma de recolhimento dos novos tributos funciona da seguinte forma:
- Modelo Unificado (“Simples puro”): Ocorre quando o IBS e a CBS permanecem incluídos e recolhidos de forma simplificada diretamente na guia única (DAS).
- Regime Regular (“Simples híbrido”): A empresa mantém a tributação simplificada padrão para os tributos federais e municipais básicos, mas passa a apurar e a recolher o IBS e a CBS por fora da guia única (DAS).
A escolha por recolher o IBS e a CBS por fora do regime unificado permite que o negócio gere e transfira créditos cheios desses tributos aos seus compradores. Essa alternativa é vantajosa principalmente para empresas que vendem para outras pessoas jurídicas (B2B), que dependem do repasse amplo de créditos fiscais para não encarecer a cadeia produtiva, garantindo que o negócio mantenha sua competitividade na cadeia de suprimentos.
Validação do sistema e regularidade fiscal do CNPJ
A ferramenta para a manifestação da opção pelo regime híbrido do IBS e da CBS foi desenvolvida com tecnologia do Serpro para a Receita Federal. Esse sistema é responsável por validar automaticamente a elegibilidade da empresa e registrar de forma oficial a escolha de recolhimento, que passará a produzir efeitos práticos a partir de janeiro de 2027.
Para garantir a conformidade tributária e viabilizar a melhor escolha de modelo para 2027, as microempresas e empresas de pequeno porte devem estar em dia com suas obrigações. Uma recomendação editorial útil é a realização de uma consulta prévia de pendências cadastrais e fiscais do CNPJ, assegurando que não existam restrições que impeçam a elegibilidade ao regime escolhido ou que possam resultar na exclusão do Simples Nacional.
Fontes e referências
- gov.brhttps://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/receita-federal-alerta-comeca-hoje-o-prazo-para-opcao-pelo-simples-nacional-e-para-a-escolha-do-modelo-de-recolhimento-do-ibs-e-da-cbs-em-2027 (abre em outra aba)
- contabeis.com.brhttps://www.contabeis.com.br/noticias/79138/simples-nacional-abre-opcao-pelo-regime-regular-de-ibs-e-cbs/ (abre em outra aba)
- serpro.gov.brhttps://www.serpro.gov.br/menu/noticias/noticias-2026/empresas-simples-nacional-recolhimento-ibs-cbs-fora-regime-unificado (abre em outra aba)

Equipe API Consultas
Conteúdo produzido pela equipe da API Consultas, com foco em dados, crédito, risco e automação para empresas.